Domain dihydrocodein.de kaufen?
Wir ziehen mit dem Projekt
dihydrocodein.de um.
Sind Sie am Kauf der Domain
dihydrocodein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dihydrocodein.de kaufen?
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **


Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
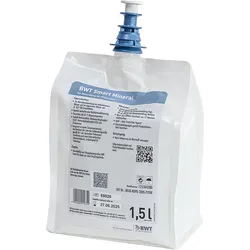
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L2/L3, 1,5 L WirkstoffBWT Smart Mineral L2/L3, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438166,10 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
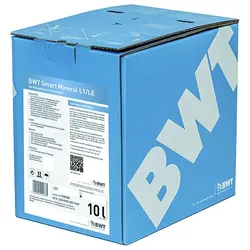
BWT Wirkstoff Smart Mineral L1/LE, 10 L WirkstoffBWT Smart Mineral L1/LE, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504383277,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind vergleichszahlungen umsatzsteuerpflichtig?
Sind Vergleichszahlungen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vergleichszahlungen hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um eine Leistung im Rahmen eines steuerbaren Umsatzes handelt. In der Regel sind Vergleichszahlungen umsatzsteuerpflichtig, wenn sie im Zusammenhang mit einer steuerbaren Leistung stehen. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Umsatzsteuerpflicht korrekt behandelt wird. **


Ist Schadensersatz umsatzsteuerpflichtig?
Ist Schadensersatz umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Schadensersatz hängt davon ab, ob die Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist. Im Allgemeinen gilt, dass Schadensersatzleistungen, die eine Entschädigung für einen erlittenen Schaden darstellen, nicht umsatzsteuerpflichtig sind. Wenn jedoch die zugrunde liegende Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist, kann auch der Schadensersatz umsatzsteuerpflichtig sein. Es ist daher wichtig, die spezifischen Umstände des Falls zu prüfen, um festzustellen, ob Umsatzsteuer auf den Schadensersatz gezahlt werden muss. **
Sind Musiker umsatzsteuerpflichtig?
Sind Musiker umsatzsteuerpflichtig? Ja, Musiker sind in der Regel umsatzsteuerpflichtig, wenn sie Einnahmen aus ihren musikalischen Aktivitäten erzielen. Dies gilt sowohl für professionelle Musiker als auch für Hobby-Musiker, die Einnahmen aus Auftritten, Musikverkäufen oder Unterricht erzielen. Die Umsatzsteuerpflicht tritt ein, wenn die Umsatzgrenze überschritten wird, die in Deutschland derzeit bei 22.000 Euro pro Jahr liegt. Musiker müssen dann Umsatzsteuer auf ihre Einnahmen berechnen und an das Finanzamt abführen. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten als Musiker zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um steuerliche Fallstricke zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
Hustenstiller-ratiopharm Hustenstiller ratiopharm DextromethorphanAnwendungsgebiet von Hustenstiller ratiopharm DextromethorphanHustenstiller ratiopharm Dextromethorphan sind Hustenstiller bei unproduktivem Husten.Wirkungsweise von Hustenstiller ratiopharm DextromethorphanHustenstiller ratiopharm Dextromethorphan lindern Ihren Reizhusten und beruhigen Ihren Hals. Eingenommen vor der Nacht sorgen Hustenstiller ratiopharm Dextromethorphan für einen ruhigen Schlaf und Sie können fit in den nächsten Tag starten.Wirkstoffe / Inhaltsstoffe / Zutaten1 Kapsel von Hustenstiller ratiopharm Dextromethorphan enthält: 30 mg Dextromethorphanhydrobromid 1 H2O, entsprechend 22 mg Dextromethorphan Weitere Bestandteile von Hustenstiller ratiopharm Dextromethorphan: Lactose-Monohydrat Talkum Macrogol 6000 Magnesiumstearat (Ph.Eur.) Gelatine gereinigtes Wasser Indigocarmin Titandioxid GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Dieses Produkt ist für Jugendliche unter 12 Jahren nicht geeignet. Bei einem bekannten Asthma bronchiale, einer chronisch obstruktiven Lungenerkrankung oder – entzündung, bei einer Atemhemmung, einer Ateminsuffizienz oder beim Stillen darf dieses Produkt nicht verwendet werden.DosierungAnwendungsempfehlung von Hustenstiller ratiopharm Dextromethorphan: Sie können von Hustenstiller ratiopharm Dextromethorphan 1 Kapsel alle 6 Stunden mit viel Wasser zu sich nehmen. Um einen Überdosierung zu vermeiden, sollte die maximale Tagesdosis von 4 Kapseln nicht überschritten werden. HinweiseHustenstiller ratiopharm Dextromethorphan enthält Lactose. Sollte der Husten nach 3 bis 5 Tagen weiterhin vorhanden sein, sollte ein Arzt konsultiert werden. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Hustenstiller ratiopharm Dextromethorphan sind apothekenpflichti13,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
-
BWT Wirkstoff Smart Mineral L2/L3, 1,5 L WirkstoffBWT Smart Mineral L2/L3, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438166,10 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 10 L WirkstoffBWT Smart Mineral L1/LE, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504383277,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wurm, Thomas: Pharmakologie-TrainerPharmakologie-Trainer , Pharmakologie für Schreibtisch-Athleten Vom soliden Aufbau Schritt für Schritt bis zum Home Run: stärken Sie Ihre Fitness in Bezug auf Arzneimittelwirkungen und bauen Sie Ihr Wissen aus! Das Buch "Pharmakologie-Trainer" teilt die großen Bereiche der Pharmakologie in 500 Einheiten. Jedes Thema mündet in eine Frage, deren richtige oder falsche Lösung Sie weiter zu einem neuen Abschnitt führt oder zurück zum Wiederholen verweist. So lernen Sie systematisch alle Basics in Ihrem eigenen Tempo! Je mehr Sie vom Fachbereich Pharmakologie wissen, desto schneller sind Sie in den Übungen und schlussendlich mit Ihrer erfolgreichen Prüfung am Ziel. Auf die Plätze, liebe Pharmaziestudierende. Fertig? Los! Werden Sie jetzt zum Experten in der Wissenschaft von der Wechselwirkung zwischen Stoffen und Lebewesen! , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20160823, Produktform: Kartoniert, Autoren: Wurm, Thomas, Seitenzahl/Blattzahl: 229, Abbildungen: 13 Schwarz-Weiß- Abbildungen, 26 Schwarz-Weiß- Tabellen, Keyword: Arzneimittelwirkungen; Lernprogramm Arzneimittelwirkungen; Lerntrainer Pharmakologie, Fachschema: Apotheke - Apotheker~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 229, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 238, Breite: 172, Höhe: 15, Gewicht: 514, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286861232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzlehrbuch Pharmakologie und ToxikologieKurzlehrbuch Pharmakologie und Toxikologie , Pharmakologie in der richtigen Dosierung! In diesem Kurzlehrbuch findest du das gesamte prüfungsrelevante Wissen der Pharmakologie und Toxikologie - klar strukturiert und leicht verständlich dargestellt. Fallbeispiele und Praxistipps helfen dir dabei, das Wissen in den klinischen Alltag zu übertragen. Neben der fundierten Übersicht über Arzneimittel und deren Anwendung stehen dir zahlreiche Abbildungen, Tabellen und weitere Übersichten zur Verfügung. Durch das klare Layout und bewährte Konzept der Kurzlehrbuch-Reihe mit typisch didaktischen Elementen wie Key-Points, Merke-Kästen und fächerübergreifenden Aspekten, behältst du den Überblick. Ideal zur effizienten Prüfungsvorbereitung! Die 5. Auflage bietet dir überarbeitete und aktualisierte Inhalte sowie neue Abschnitte zur Arzneimitteltherapie bei COVID-19, zu medizinischen Cannabinoiden und zur zielgerichteten onkologischen Therapie. Fallbeispiele und Praxistipps helfen dir dabei, das Wissen in den klinischen Alltag zu übertragen. Gut zu wissen: Der Buchinhalt steht dir ohne weitere Kosten digital in unserem Lernportal via medici und in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App hast du viele Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage, Erscheinungsjahr: 20240710, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Thieme Kurzlehrbuch##, Redaktion: Herdegen, Thomas, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage, Seitenzahl/Blattzahl: 756, Keyword: Arzneimittel; Arzneimittelinteraktionen; Intoxikationen; Medikamente; Medikamentöse Therapie; Nebenwirkungen; Pharmaka; Pharmakologie; Toxikologie; Wirkstoffe, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Studium, Prüfungen, Approbation, Berufe~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher~Klinische und Innere Medizin, Bildungszweck: für die Hochschule, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 242, Breite: 172, Höhe: 36, Gewicht: 1600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076011001 9783132453470-2 B0000076011002 9783132453470-1, Vorgänger: 2725407, Vorgänger EAN: 9783132411616 9783131422934 9783131422927, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind vergleichszahlungen umsatzsteuerpflichtig?
Sind Vergleichszahlungen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vergleichszahlungen hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um eine Leistung im Rahmen eines steuerbaren Umsatzes handelt. In der Regel sind Vergleichszahlungen umsatzsteuerpflichtig, wenn sie im Zusammenhang mit einer steuerbaren Leistung stehen. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Umsatzsteuerpflicht korrekt behandelt wird. **
-
Ist Schadensersatz umsatzsteuerpflichtig?
Ist Schadensersatz umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Schadensersatz hängt davon ab, ob die Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist. Im Allgemeinen gilt, dass Schadensersatzleistungen, die eine Entschädigung für einen erlittenen Schaden darstellen, nicht umsatzsteuerpflichtig sind. Wenn jedoch die zugrunde liegende Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist, kann auch der Schadensersatz umsatzsteuerpflichtig sein. Es ist daher wichtig, die spezifischen Umstände des Falls zu prüfen, um festzustellen, ob Umsatzsteuer auf den Schadensersatz gezahlt werden muss. **
-
Sind Musiker umsatzsteuerpflichtig?
Sind Musiker umsatzsteuerpflichtig? Ja, Musiker sind in der Regel umsatzsteuerpflichtig, wenn sie Einnahmen aus ihren musikalischen Aktivitäten erzielen. Dies gilt sowohl für professionelle Musiker als auch für Hobby-Musiker, die Einnahmen aus Auftritten, Musikverkäufen oder Unterricht erzielen. Die Umsatzsteuerpflicht tritt ein, wenn die Umsatzgrenze überschritten wird, die in Deutschland derzeit bei 22.000 Euro pro Jahr liegt. Musiker müssen dann Umsatzsteuer auf ihre Einnahmen berechnen und an das Finanzamt abführen. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten als Musiker zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um steuerliche Fallstricke zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.